Mettre fin à une assurance auto ne se limite pas à l’envoi d’un courrier. Avec la MAAF, la démarche dépend d’un paramètre décisif : la date à laquelle le contrat d’assurance a été souscrit et la situation qui motive l’arrêt contrat. Entre l’échéance annuelle, la faculté de résiliation après un an, la vente du véhicule ou un changement de situation personnelle, les modalités résiliation obéissent à une mécanique juridique précise. Bien comprise, cette mécanique évite les ruptures de garantie, les refus de prise en compte et les erreurs calendaires souvent coûteuses.
Le point sensible reste la continuité de couverture. Un véhicule terrestre à moteur doit rester assuré sans discontinuité, même lorsqu’un assuré souhaite changer d’organisme. Cette contrainte transforme une simple formalité administrative en opération séquencée : vérifier les conditions générales, identifier le fondement légal, préparer la lettre de résiliation, joindre les pièces justificatives utiles et respecter les délais de préavis. La bonne méthode ne consiste donc pas à résilier vite, mais à résilier juste. C’est cette logique procédurale qui permet d’éviter des difficultés sur la date d’effet, le remboursement de cotisation ou l’absence de preuve en cas de litige.
- À l’échéance annuelle : la demande doit en principe parvenir dans le respect d’un préavis de deux mois.
- Après un an : la loi Hamon permet une résiliation à tout moment, sans motif particulier.
- Hors échéance : certains événements ouvrent un droit spécifique, comme la vente du véhicule ou un changement de situation.
- Preuve d’envoi : la lettre de résiliation en recommandé avec accusé de réception reste la solution la plus prudente.
- Couverture obligatoire : avant tout arrêt contrat, il faut veiller à l’existence d’une nouvelle garantie si le véhicule continue de circuler ou d’être stationné.
- Coût de la démarche : dans les cas prévus par la loi, les frais de résiliation ne doivent pas être appliqués.
- Résilier une assurance auto MAAF à l’échéance annuelle sans erreur de calendrier
- Résiliation assurance auto MAAF après un an : l’effet concret de la loi Hamon
- Résilier son contrat auto MAAF hors échéance : motifs légitimes, justificatifs et effets pratiques
- Lettre de résiliation assurance auto MAAF : contenu utile, adresse et méthode d’envoi sécurisée
- Éviter les erreurs fréquentes lors de l’arrêt contrat MAAF et sécuriser l’après-résiliation
Résilier une assurance auto MAAF à l’échéance annuelle sans erreur de calendrier
Le premier cas de figure reste le plus classique : la rupture à l’échéance annuelle. Dans de nombreux contrats automobiles MAAF, la période initiale court de la date de souscription jusqu’au 31 décembre suivant, puis le contrat est reconduit tacitement au 1er janvier pour une année supplémentaire. Ce détail, apparemment anodin, modifie fortement la lecture du calendrier. Un assuré qui pense raisonner à partir de la date exacte de signature risque de confondre anniversaire du contrat et date d’échéance effective.
La vigilance doit donc porter sur le document contractuel et l’avis d’échéance. Le principe est simple : pour empêcher la reconduction automatique, il faut respecter des délais de préavis de deux mois. En pratique, cela signifie qu’une demande visant une fin de contrat au 31 décembre doit, sauf aménagement particulier mentionné par l’assureur, être expédiée au plus tard le 31 octobre. Le cachet postal conserve une importance probatoire, mais il reste préférable d’anticiper de plusieurs jours afin d’éviter toute discussion sur la recevabilité.
Pourquoi ce point provoque-t-il autant d’erreurs ? Parce que l’usager confond souvent deux régimes distincts : la non-reconduction à l’échéance et la résiliation libre après un an. Or les deux n’obéissent ni au même calendrier ni au même fondement juridique. Dans le cadre de l’échéance annuelle, il s’agit de manifester une volonté de ne pas prolonger la convention reconductible. Le contrat suit alors son terme normal. Cette nuance a des effets concrets, notamment sur la date de fin de garantie et sur l’organisation d’un relais chez le nouvel assureur.
Un cas pratique permet d’éclairer la méthode. Un conducteur souscrit en avril. Son contrat commence immédiatement, mais son échéance principale demeure fixée au 31 décembre. S’il souhaite quitter la MAAF au terme annuel, il ne doit pas attendre avril suivant. Il doit se placer sur la logique d’échéance, vérifier les mentions de son avis, puis envoyer sa demande avant l’expiration du préavis. C’est un exemple typique d’écart entre perception intuitive et architecture contractuelle.
La rédaction de la lettre de résiliation doit rester sobre et complète. Il convient d’y indiquer les références du contrat, les coordonnées du souscripteur, la volonté non équivoque de mettre fin au contrat à son échéance et, si possible, la date visée. Inutile d’ajouter un argumentaire abondant lorsque la demande repose sur l’échéance normale. La clarté documentaire vaut mieux qu’un style emphatique. Le recommandé avec accusé de réception reste la voie la plus sûre, même lorsqu’un espace client ou un autre canal existe.
Il faut aussi distinguer la résiliation de la rétractation. Si la souscription a été réalisée dans un cadre de démarchage et que le délai légal de 14 jours est encore ouvert, il peut être question d’annulation de l’engagement, non d’une rupture du contrat selon le régime ordinaire. Au-delà de cette fenêtre, la logique redevient celle de la résiliation. Cette séparation conceptuelle évite de mobiliser un fondement inadapté et de retarder la prise en compte de la demande.
Avant l’envoi, un contrôle de cohérence s’impose. Il convient de vérifier la date d’échéance, l’adresse de destination, le numéro de police, ainsi que l’absence d’impayé susceptible de compliquer les échanges. Cette phase est administrative, mais elle répond à une logique de traçabilité proche des procédures industrielles : une seule donnée imprécise peut créer un rejet ou une demande de régularisation. Dans le domaine assurantiel, la précision documentaire constitue souvent la meilleure garantie de fluidité.
La résiliation à échéance n’a rien d’opaque si le calendrier est correctement lu : le point clé n’est pas la volonté de partir, mais le respect exact du tempo contractuel.
Résiliation assurance auto MAAF après un an : l’effet concret de la loi Hamon
Après la première année de couverture, le régime devient plus souple. La loi Hamon a profondément modifié l’équilibre entre assureur et assuré pour les contrats de particuliers à tacite reconduction, dont l’assurance auto. Une fois le premier anniversaire atteint, l’assuré peut demander la rupture à tout moment, sans devoir justifier d’un motif personnel. Cette latitude simplifie considérablement la mobilité assurantielle, notamment pour les conducteurs qui veulent profiter d’une tarification plus ajustée ou d’un niveau de garanties mieux calibré.
Le principe paraît élémentaire, mais son maniement exige une lecture rigoureuse. La date pertinente n’est pas l’échéance annuelle du 31 décembre lorsqu’un contrat fonctionne sur cette base, mais le premier anniversaire de souscription. Autrement dit, un assuré peut être libre de résilier après douze mois d’ancienneté, même si l’échéance principale est fixée à une autre date civile. Cette dualité entre échéance contractuelle et anniversaire de souscription mérite une attention particulière, car elle est à l’origine de nombreuses incompréhensions.
Le deuxième point décisif concerne la continuité d’assurance. En France, la couverture de responsabilité civile pour un véhicule terrestre à moteur reste obligatoire. Il ne suffit donc pas de mettre fin à l’ancien engagement ; il faut s’assurer qu’une nouvelle garantie prendra le relais sans interruption. Dans la pratique, deux mécanismes existent. Le plus simple consiste à laisser le nouvel assureur accomplir la formalité de résiliation auprès de la MAAF. L’autre voie consiste à agir soi-même, en joignant la preuve d’une nouvelle souscription afin d’attester de la continuité de couverture.
Cette articulation est capitale. Prenons le cas d’une automobiliste qui compare plusieurs devis en ligne et trouve une formule plus adaptée à son usage périurbain. Si elle résilie seule sans avoir finalisé le nouveau contrat, elle s’expose à une période sans garantie. Même un véhicule peu utilisé, immobilisé dans une rue ou sur un parking privé non clos, reste soumis à des risques matériels et juridiques. Un sinistre sur cette période peut produire des conséquences financières très lourdes. La liberté de sortir du contrat ne dispense donc jamais d’une planification minutieuse.
La loi Hamon a aussi un effet économique appréciable : lorsque les conditions légales sont remplies, l’assuré n’a pas à supporter de frais de résiliation ni de pénalités. Le dispositif vise précisément à rendre le marché plus fluide. Si une partie de cotisation a été payée d’avance pour une période postérieure à la date d’effet de la rupture, un remboursement au prorata doit intervenir. Cette règle s’inscrit dans une logique élémentaire : une prime ne peut rémunérer un risque qui n’est plus porté par l’assureur.
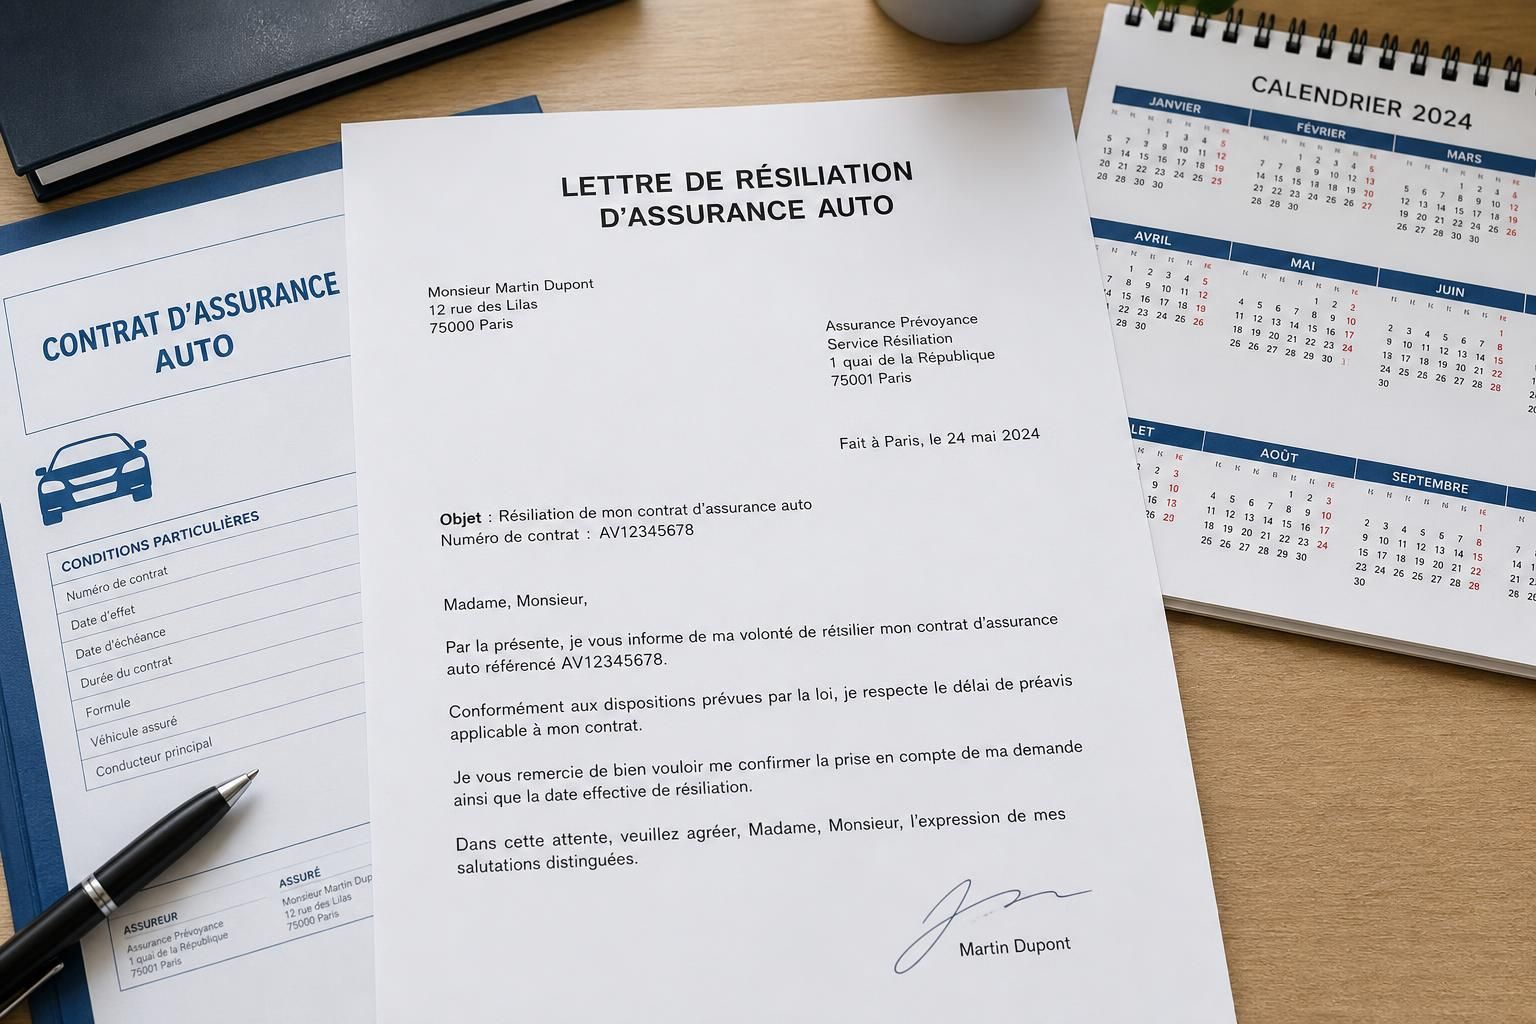
Sur le plan procédural, la clarté demeure essentielle. La lettre de résiliation doit mentionner le recours au dispositif légal, l’identification du contrat, la demande de cessation et, le cas échéant, la date à coordonner avec la nouvelle assurance. Invoquer l’article correspondant du Code des assurances n’est pas strictement indispensable pour être compris, mais cela renforce la lisibilité de la demande. Dans un environnement administratif, la précision terminologique réduit les marges d’interprétation.
Cette faculté de résiliation après un an ne doit pas être confondue avec un droit de rupture instantané et désordonné. Le mot important n’est pas seulement liberté, mais synchronisation. Le changement d’assureur ressemble à une opération de transfert de relais : l’ancien contrat s’éteint pendant que le nouveau s’active. Sans ce chevauchement maîtrisé, l’automobiliste prend le risque d’une faille de couverture. C’est pourquoi l’intervention du nouvel organisme est souvent recommandée, car elle sécurise l’ensemble de la chaîne documentaire.
Pour les usagers qui cherchent avant tout la simplicité, cette voie représente souvent la meilleure option. Elle permet de sortir du contrat sans attendre l’échéance de fin d’année et sans invoquer de motif spécial, tout en maintenant la légalité de la situation. La loi Hamon n’a donc pas seulement assoupli les règles ; elle a transformé la résiliation en outil de gestion rationnelle du budget automobile.
Lorsqu’elle est bien utilisée, cette faculté ne sert pas à rompre brutalement un engagement, mais à réorganiser sa couverture de façon continue, cohérente et économiquement mieux pilotée.
Résilier son contrat auto MAAF hors échéance : motifs légitimes, justificatifs et effets pratiques
Il existe des situations dans lesquelles l’assuré n’a pas à attendre ni l’échéance annuelle ni le premier anniversaire de souscription. Les conditions générales et le droit des assurances prévoient plusieurs hypothèses de résiliation anticipée. Ce régime hors échéance est plus technique, car il suppose non seulement l’existence d’un motif admissible, mais aussi le respect d’un délai d’action, d’un préavis éventuel et la production de justificatifs. L’erreur la plus fréquente consiste à croire qu’un simple changement personnel autorise automatiquement l’arrêt contrat. En réalité, encore faut-il que l’événement ait une incidence sur le risque ou qu’il entre clairement dans les cas reconnus.
L’augmentation de tarif constitue l’un des motifs les plus observés. Si la prime évolue à la hausse dans les conditions prévues par le contrat ou lors de l’échéance, l’assuré peut, selon le cadre applicable, demander la rupture. La fenêtre d’action demeure toutefois courte : il faut généralement formuler la demande dans les 30 jours suivant la connaissance de cette hausse, puis la résiliation produit effet un mois après réception du courrier par l’assureur. Cette temporalité mérite une attention particulière, car elle combine un délai pour agir et un délai d’effet. Un assuré réactif évite ainsi de subir une reconduction à un prix qu’il n’accepte plus.
Les changements de situation personnelle forment une autre catégorie. Déménagement, modification de la situation matrimoniale, changement de profession, départ à la retraite ou cessation définitive d’activité peuvent ouvrir un droit à résiliation si l’événement modifie le risque couvert. Ce point est déterminant. Un déménagement sans incidence sur l’usage du véhicule, son lieu de stationnement ou l’exposition au vol n’a pas la même portée qu’un transfert d’une zone rurale vers un centre urbain dense. La logique assurantielle n’est pas déclarative au sens ordinaire ; elle est actuarielle. Le changement doit avoir un effet sur l’évaluation du risque.
Le délai pour agir après un tel événement est généralement de trois mois, avec un préavis d’un mois. Il faut joindre un document probant : justificatif de domicile, attestation d’employeur, acte d’état civil ou document de retraite selon le cas. Sans pièce annexe, la demande peut être jugée incomplète. Cette exigence n’a rien d’accessoire. Dans l’univers assurantiel, le justificatif ne sert pas uniquement à vérifier la bonne foi ; il permet d’objectiver le fait générateur de la rupture.
La vente ou la donation du véhicule obéit à un régime particulier, très important en pratique. Dès le transfert de propriété, le contrat est suspendu de plein droit à partir du lendemain à zéro heure. Cette suspension automatique évite qu’un ancien propriétaire reste engagé pour un véhicule qu’il ne détient plus. Il demeure néanmoins recommandé d’informer rapidement la MAAF et de formaliser ensuite la demande de résiliation. À défaut d’initiative, une extinction automatique peut intervenir plus tard, mais il serait imprudent de laisser la situation en suspens alors qu’un écrit permet de clarifier immédiatement la date et le remboursement éventuel de prime.
Le décès de l’assuré entraîne, quant à lui, la transmission du contrat aux héritiers, qui peuvent demander sa résiliation. D’autres cas plus spécifiques existent encore : diminution du risque non suivie d’une baisse de cotisation, résiliation d’un autre contrat par l’assureur après sinistre, ou perte totale du véhicule pour une cause non couverte. Chacune de ces hypothèses répond à une rationalité distincte. Lorsque le risque se réduit sans que la cotisation soit ajustée, l’équilibre économique du contrat est rompu. Lorsqu’un véhicule est définitivement perdu hors garantie, le support matériel du risque disparaît lui-même.
| Motif de résiliation | Délai pour agir | Date d’effet habituelle | Justificatif utile |
|---|---|---|---|
| Échéance annuelle | Préavis de 2 mois | À l’échéance prévue | Pas de justificatif particulier |
| Loi Hamon après 1 an | À tout moment après 12 mois | Selon coordination avec le nouvel assureur | Attestation de nouvelle assurance si nécessaire |
| Hausse de prime | 30 jours | En général 1 mois après réception | Avis d’échéance ou notification tarifaire |
| Changement de situation | 3 mois | En général 1 mois après réception | Document prouvant l’événement |
| Vente ou donation du véhicule | Informer sans tarder | Suspension dès le lendemain à 0 h, puis résiliation | Certificat de cession |
Dans tous ces cas, la robustesse du dossier fait la différence. Un courrier exact, une date maîtrisée et une pièce justificative adéquate limitent fortement le risque de contestation. Un assuré qui vend son véhicule un vendredi et adresse le certificat de cession le lundi suivant agit de manière cohérente ; il matérialise juridiquement une situation déjà consommée dans les faits. La technique administrative rejoint alors le bon sens.
Le hors échéance n’est pas une zone floue : c’est un régime précis où le motif, la preuve et le calendrier doivent fonctionner ensemble comme trois éléments indissociables.
Lettre de résiliation assurance auto MAAF : contenu utile, adresse et méthode d’envoi sécurisée
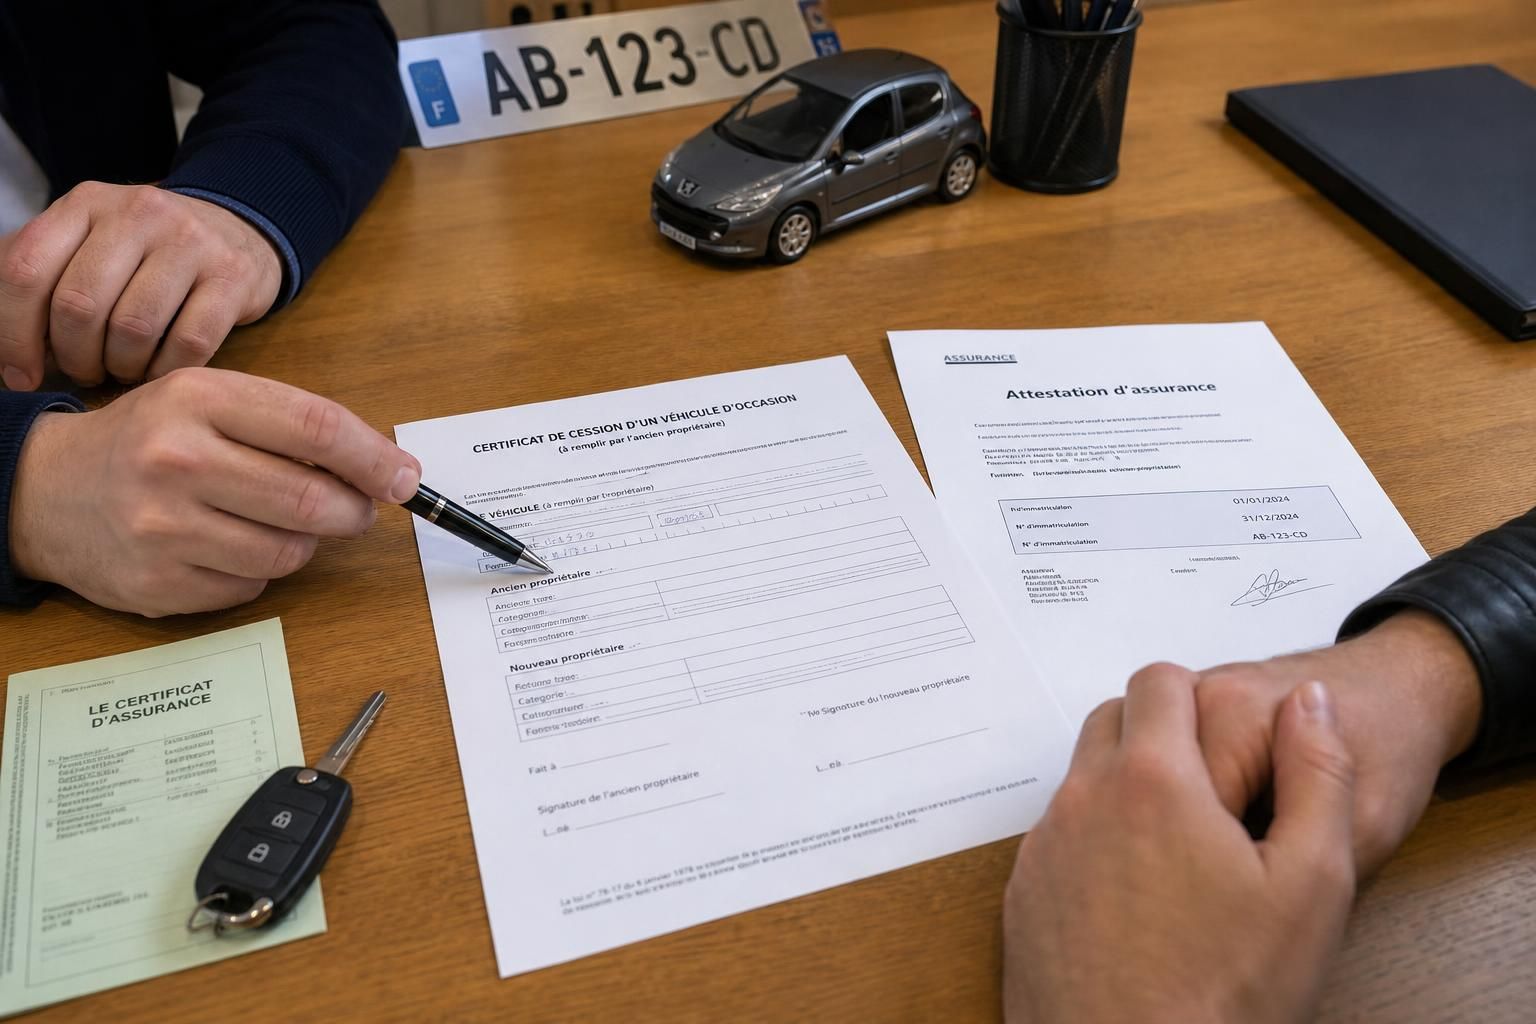
La procédure dépend du motif, mais un élément reste transversal : la qualité du courrier envoyé. Une lettre de résiliation n’est pas un simple message d’humeur ; c’est un acte unilatéral destiné à produire un effet juridique. Pour cette raison, le formalisme minimal doit être respecté avec soin. Le document doit permettre d’identifier sans ambiguïté le souscripteur, le numéro du contrat, l’objet de la demande, le fondement mobilisé et la date visée pour la cessation de garantie.
Le recommandé avec accusé de réception demeure la méthode la plus prudente. Même lorsque certaines compagnies acceptent des canaux numériques, la version recommandée présente une valeur probatoire difficile à contester. L’avis de réception atteste non seulement de l’expédition, mais aussi de la remise au destinataire. En matière de modalités résiliation, cette preuve vaut souvent plus qu’un simple échange dématérialisé mal archivé. Le droit des assurances accorde une grande importance aux dates ; il est donc logique de privilégier l’outil qui les fige avec le plus de netteté.
L’adresse postale à utiliser pour une demande adressée à la MAAF est généralement libellée ainsi : MAAF, Chauray, 79036 Niort Cedex 9. Avant envoi, une vérification sur les documents contractuels récents ou sur l’espace client reste judicieuse, car une adresse de gestion peut différer selon les services. Cette précaution évite qu’un courrier aboutisse dans un circuit inadapté. Dans une chaîne administrative, un mauvais aiguillage peut retarder la date de traitement, et parfois la date d’effet.
Le contenu du courrier doit être adapté au motif invoqué. Pour une rupture à échéance, une formulation concise suffit : volonté de ne pas reconduire le contrat, référence à l’échéance et demande de confirmation écrite. Pour une résiliation après un an, il est pertinent de mentionner le cadre légal issu de la loi Hamon et de préciser qu’aucun frais de résiliation ne doivent être appliqués. En cas de vente du véhicule, il faut rappeler le transfert de propriété, joindre le certificat de cession et demander le remboursement de la portion de cotisation correspondant à la période où le risque n’est plus couvert.
Voici les éléments qui méritent d’apparaître dans presque tous les courriers :
- nom, prénom et adresse du souscripteur ;
- numéro de contrat ou de police ;
- immatriculation du véhicule, lorsque cela facilite l’identification ;
- motif de résiliation clairement exprimé ;
- date souhaitée de fin de contrat ou rappel du cadre légal applicable ;
- liste des pièces jointes, s’il existe un justificatif ;
- demande de confirmation écrite de la date effective de cessation.
Un cas concret illustre l’importance de cette précision. Un conducteur revend son véhicule et envoie un message trop bref, sans certificat de cession ni numéro de contrat. L’assureur doit alors rechercher la police concernée, vérifier la réalité du transfert et peut solliciter des compléments. Le temps perdu ne modifie pas nécessairement les règles légales, mais il retarde la stabilisation du dossier et complique le remboursement. À l’inverse, un courrier complet, daté, signé et accompagné des annexes permet une instruction beaucoup plus linéaire.
Faut-il employer un style juridique soutenu ? Ce n’est pas indispensable. Une rédaction simple, neutre et exacte produit souvent un meilleur effet qu’un texte surchargé de citations. Il reste toutefois utile de viser les bons termes : parler de contrat d’assurance, de date d’effet, de préavis, de justificatif et de confirmation écrite. Cette terminologie évite les ambiguïtés. L’objectif n’est pas d’impressionner l’assureur, mais de rendre la demande techniquement exploitable dès sa réception.
Une fois le courrier expédié, il est recommandé de conserver plusieurs éléments : copie de la lettre, preuve de dépôt, accusé de réception, justificatifs envoyés et réponse de l’assureur. Cet archivage constitue une précaution simple mais essentielle. En cas de divergence sur la date de fin de couverture, ces pièces permettront de reconstituer la chronologie du dossier sans dépendre uniquement du système d’information de l’organisme.
La meilleure lettre n’est pas la plus longue, mais celle qui rend la demande incontestable, traçable et immédiatement compréhensible par le service chargé de l’instruire.
Pour visualiser les étapes administratives et le vocabulaire employé dans ce type de démarche, un support vidéo peut compléter utilement la lecture des documents contractuels.
Éviter les erreurs fréquentes lors de l’arrêt contrat MAAF et sécuriser l’après-résiliation
La plupart des difficultés ne viennent pas du droit lui-même, mais de son application imparfaite. Lors d’un arrêt contrat, plusieurs erreurs récurrentes apparaissent : confusion entre échéance et anniversaire, oubli d’un justificatif, absence de nouvelle assurance, lecture incomplète des conditions générales ou sous-estimation du rôle de la preuve d’envoi. Ces incidents semblent mineurs, pourtant ils peuvent désorganiser toute la séquence de résiliation. Un contrat mal clos, c’est parfois une cotisation qui continue d’être appelée, une garantie dont la date de fin est discutée, voire une période sans couverture.
La première erreur consiste à agir sans diagnostic préalable. Avant toute démarche, il faut répondre à une série de questions simples : le contrat a-t-il plus d’un an ? La demande porte-t-elle sur une échéance annuelle ou sur un motif légitime ? Le véhicule a-t-il été vendu ? Continue-t-il à circuler ? Un nouvel assureur est-il déjà choisi ? Cette grille de lecture permet d’orienter immédiatement la stratégie. Elle remplace l’approche intuitive, souvent trop approximative, par une logique séquentielle beaucoup plus fiable.
La deuxième erreur concerne le véhicule lui-même. Beaucoup d’automobilistes pensent qu’un usage très faible autorise une interruption provisoire de couverture. C’est inexact dans la majorité des cas. Tant que le véhicule est soumis à l’obligation d’assurance, une continuité minimale doit être assurée. Le risque n’est pas uniquement routier. Un véhicule stationné peut provoquer un incendie, rouler occasionnellement ou être à l’origine d’un dommage. La jurisprudence et la pratique administrative ont depuis longtemps montré que l’idée d’une automobile “inactive donc dispensée d’assurance” est fragile.
La troisième erreur porte sur les remboursements attendus. Lorsqu’une résiliation produit effet en cours de période et que des cotisations ont été réglées par avance, la fraction correspondant à la période non couverte doit être restituée. Toutefois, ce remboursement n’est pas instantané par nature. Il suppose que la date d’effet soit clairement fixée et que le dossier soit administrativement soldé. D’où l’importance de demander explicitement une confirmation écrite. Sans cette étape, l’assuré peut ignorer si le contrat a cessé à la date souhaitée ou à une date ultérieure liée au traitement du courrier.
Un autre point sensible touche aux frais de résiliation. Dans les hypothèses prévues par la loi, notamment après un an dans le cadre de la loi Hamon, il n’y a pas lieu d’appliquer de pénalité spécifique. Si une facturation paraît incohérente, il faut comparer la demande de paiement avec la date effective de couverture et vérifier si elle correspond à une prime réellement due avant la rupture ou à un frais contestable. Cette distinction évite des malentendus. Une somme réclamée n’est pas nécessairement illicite ; elle peut parfois correspondre à une période de garantie ayant réellement couru.
Pour sécuriser l’après-résiliation, une méthode de contrôle en quatre temps peut être adoptée :
- Vérifier la date d’effet indiquée par l’assureur après traitement du courrier.
- Contrôler le relais de la nouvelle assurance auto si le véhicule reste en circulation ou en stationnement assuré.
- Examiner le relevé d’information et les éventuels remboursements de cotisation.
- Archiver tous les échanges pendant plusieurs mois, y compris la preuve de dépôt et la réponse écrite.
Un exemple simple résume bien l’enjeu. Un assuré vend sa voiture, résilie correctement, puis achète un autre véhicule quelques semaines plus tard. S’il a conservé l’ensemble de ses documents, il peut justifier rapidement de son historique et obtenir plus facilement un nouveau devis cohérent avec son profil. À l’inverse, un dossier mal classé complique les démarches futures. La résiliation d’aujourd’hui influence souvent la fluidité administrative de demain.
Cette logique dépasse le seul cas de la MAAF. Dans tout l’univers automobile, les démarches les plus sereines reposent rarement sur la spontanéité ; elles reposent sur l’anticipation, la preuve et le respect du cadre réglementaire. Résilier un contrat n’est pas fermer une porte à la hâte. C’est recalibrer un dispositif de couverture avec méthode, dans le respect d’obligations qui protègent autant l’assuré que les tiers.
La procédure devient nettement plus simple lorsqu’elle est pensée comme une chaîne d’opérations coordonnées : identifier le bon motif, envoyer le bon document, au bon moment, puis vérifier la bonne extinction de la garantie.