Après un accident responsable, la hausse de cotisation paraît immédiate dans l’esprit de nombreux conducteurs. Pourtant, dans les faits, le mécanisme est plus méthodique. Le coefficient bonus malus n’évolue qu’à l’échéance annuelle du contrat, selon des règles strictes prévues par l’assurance automobile. C’est là que se joue la vraie question : non pas seulement combien coûte un malus auto, mais combien de temps il faut pour sortir d’une situation pénalisante et retrouver une tarification plus favorable.
Le sujet mérite d’être clarifié, car plusieurs notions sont souvent confondues. Revenir à un coefficient neutre de 1,00 n’équivaut pas à retrouver un bonus maximal. Effacer une pénalité malus peut prendre deux ans sans nouvel accident responsable, alors que reconstruire un bonus assurance solide demande bien davantage de patience. Entre calcul réglementaire, relevé d’information, changement d’assureur et stratégies pour limiter la facture, la durée récupération bonus dépend d’un enchaînement précis qu’il faut savoir lire.
En bref
- Le coefficient de départ d’une assurance auto est fixé à 1,00.
- Une année sans sinistre responsable réduit le coefficient de 5 % à l’échéance annuelle.
- Un accident responsable majore le coefficient de 25 % ; une responsabilité partagée entraîne une hausse de 12,5 %.
- Le malus n’est pas effacé immédiatement : il faut en principe deux années consécutives sans accident responsable pour revenir à 1,00.
- Changer d’assureur ne supprime pas le malus, car le relevé d’information suit l’assuré.
- Atteindre le bonus 50 après un retour à 1,00 exige environ treize années sans accident responsable.
- Le temps récupération bonus varie aussi selon la rapidité administrative de l’assureur lors d’un changement de contrat.
- Malus auto et bonus assurance : comprendre le mécanisme réel de l’assurance auto
- Durée récupération bonus : combien de temps pour effacer un malus auto et revenir à 1,00 ?
- Temps récupération bonus après retour à 1 : combien d’années pour retrouver une réduction prime assurance élevée ?
- Changer d’assurance voiture : délais, relevé d’information et erreurs qui ralentissent la prise en compte du bonus
- Réduire le coût pendant la récupération du bonus assurance : stratégies concrètes sans perdre de vue le risque
Malus auto et bonus assurance : comprendre le mécanisme réel de l’assurance auto
Le système de réduction-majoration repose sur une logique simple : l’assurance voiture ajuste le tarif selon le comportement de conduite observé dans le temps. Un conducteur qui ne provoque pas d’accident responsable voit sa cotisation s’alléger progressivement. À l’inverse, un sinistre imputable à sa conduite entraîne une hausse du coefficient, donc de la prime. Ce mécanisme réglementé évite les appréciations arbitraires et permet une lecture normalisée du risque.
Au départ, tout contrat soumis au bonus-malus commence avec un coefficient de 1,00. Ensuite, chaque échéance annuelle agit comme un point de recalcul. Si l’année s’est déroulée sans sinistre responsable, le coefficient est multiplié par 0,95. En pratique, cela correspond à une baisse de 5 %. Cette réduction n’est ni instantanée ni mensuelle. Elle n’apparaît qu’au renouvellement du contrat, ce qui explique bien des incompréhensions lorsque l’assuré attend un ajustement plus rapide.
Le cas inverse est plus sensible. Lorsqu’un accident engage la responsabilité du conducteur, le coefficient est multiplié par 1,25. Si la responsabilité est partagée, la majoration est limitée à 12,5 %, soit un multiplicateur de 1,125. La pénalité malus ne relève donc pas d’une appréciation commerciale de l’assureur, mais d’un barème encadré. Cette architecture est essentielle, car elle garantit une forme d’homogénéité entre les compagnies, même si les tarifs de base, eux, restent très variables.
Il faut aussi rappeler que le dispositif concerne le contrat et les conducteurs qui y sont désignés. Lorsqu’un foyer déclare un conducteur principal et un conducteur secondaire, l’historique de sinistralité vient nourrir le calcul du contrat concerné. Pour cette raison, un jeune conducteur déclaré sur le véhicule familial peut constituer un historique utile s’il ne provoque aucun accident. Ce point, souvent négligé, a pourtant une incidence concrète sur la future réduction prime assurance.
La notion de bonus 50 mérite également un éclairage. Elle correspond au plafond de réduction réglementaire, soit un coefficient de 0,50. Cela signifie que la prime de référence est divisée de moitié. Dans le langage courant, beaucoup assimilent ce niveau à une forme de sécurité absolue. En réalité, il faut distinguer le bonus maximal et certaines protections contractuelles, parfois appelées bonus protégé ou bonus à vie, qui relèvent d’options commerciales et non du mécanisme général applicable à tous.
Un exemple concret permet de fixer les idées. Un conducteur démarre avec un coefficient de 1,00. Après deux ans sans accident, il arrive approximativement à 0,90. Si un accident responsable survient ensuite, ce coefficient augmente de 25 %, ce qui dégrade brutalement la situation tarifaire. Le choc financier est souvent perçu comme disproportionné, mais il résulte d’une mécanique actuarielle destinée à refléter le risque déclaré par l’historique de conduite.
Ce système peut paraître rigide, mais il présente aussi un avantage : il rend l’évolution prévisible. En consultant son relevé d’information et en anticipant sa prochaine échéance, il devient possible d’estimer l’orientation future de sa prime. Voilà pourquoi la bonne compréhension du coefficient bonus malus constitue le point de départ de toute stratégie de retour à une situation plus favorable.
Durée récupération bonus : combien de temps pour effacer un malus auto et revenir à 1,00 ?
La question centrale n’est pas seulement celle du montant payé après un accident, mais celle du délai nécessaire pour sortir du malus. Sur ce point, la règle la plus importante est souvent mal connue. En matière de malus auto, il existe un mécanisme légal de retour accéléré au coefficient de base, communément appelé descente rapide. Après deux années consécutives sans sinistre responsable, le coefficient revient automatiquement à 1,00, même si le niveau de départ était nettement supérieur.
Cette règle change profondément la lecture du problème. Sans elle, un assuré malussé devrait parfois attendre de nombreuses années pour revenir mécaniquement à un niveau neutre par l’effet des seules réductions annuelles de 5 %. Avec la descente rapide, la réglementation prévoit une sorte de remise à plat à condition que la conduite soit irréprochable pendant deux ans complets. Il ne s’agit donc pas d’une faveur accordée au cas par cas, mais d’un droit appliqué à l’échéance contractuelle.
Un exemple simple illustre cette logique. Supposons qu’un conducteur passe d’un coefficient 1,00 à 1,25 après un accident totalement responsable. S’il n’a ensuite aucun nouvel accident responsable pendant deux années complètes, son coefficient ne descend pas simplement à 1,19 puis à 1,13. Il revient directement à 1,00 à l’issue de cette période. C’est précisément ce qui permet d’affirmer que la durée récupération bonus pour effacer un malus est de deux ans, sous réserve d’une absence totale de nouveau sinistre imputable.
Cette précision appelle toutefois une mise au point. Revenir à 1,00 ne signifie pas retrouver un avantage tarifaire maximal. Le coefficient 1,00 correspond à la base, pas à un bonus. Beaucoup de conducteurs pensent avoir “récupéré leur bonus” une fois le malus supprimé. En réalité, ils ont seulement effacé la majoration. Le vrai bonus assurance, celui qui réduit franchement la prime, recommence à se constituer après ce retour à la neutralité.
Il convient aussi de préciser le calendrier exact. L’évolution ne se produit pas au lendemain des deux années civiles. Elle s’apprécie selon les périodes d’assurance et s’applique à la date d’échéance du contrat. C’est un détail administratif, mais il a un effet concret. Un assuré peut avoir le sentiment d’avoir “fait ses deux ans” et découvrir que l’ajustement n’apparaîtra qu’au renouvellement suivant. Le temps technique de l’assurance auto ne coïncide pas toujours avec l’intuition du conducteur.
La responsabilité partielle complique parfois la perception du système. Un sinistre partagé provoque une hausse plus limitée, de 12,5 %. Cela réduit l’impact financier immédiat, mais ne modifie pas la logique générale du redressement. Pour sortir d’une situation de majoration, la continuité d’une conduite sans nouvel accident responsable reste l’élément déterminant. Le vrai levier n’est donc pas la négociation, mais la stabilité comportementale dans la durée.
Cette temporalité a une conséquence psychologique importante. Après un accident, beaucoup cherchent une solution instantanée : changer d’assureur, renégocier, contester le tarif ou modifier la formule du contrat. Ces actions peuvent parfois réduire le coût global, mais aucune ne supprime à elle seule la trace du malus dans le système réglementé. Le temps reste le facteur principal. Dans ce domaine, la patience n’est pas un conseil abstrait : c’est une condition de rétablissement tarifaire.
Ce premier horizon de deux ans fixe donc la sortie du malus. Il ouvre ensuite une seconde phase, plus longue et souvent plus méconnue : la reconstruction progressive du bonus, avec une logique de réduction annuelle qui mérite d’être examinée avec précision.
Pour situer ce mécanisme, il est utile de rappeler que le marché français de l’assurance automobile fonctionne depuis longtemps sur des bases statistiques robustes. Ce n’est pas la sévérité symbolique qui guide le système, mais la corrélation entre sinistralité et coût moyen des indemnisations. Le malus agit comme un signal tarifaire, tandis que la descente rapide sert de soupape de rééquilibrage.
Temps récupération bonus après retour à 1 : combien d’années pour retrouver une réduction prime assurance élevée ?
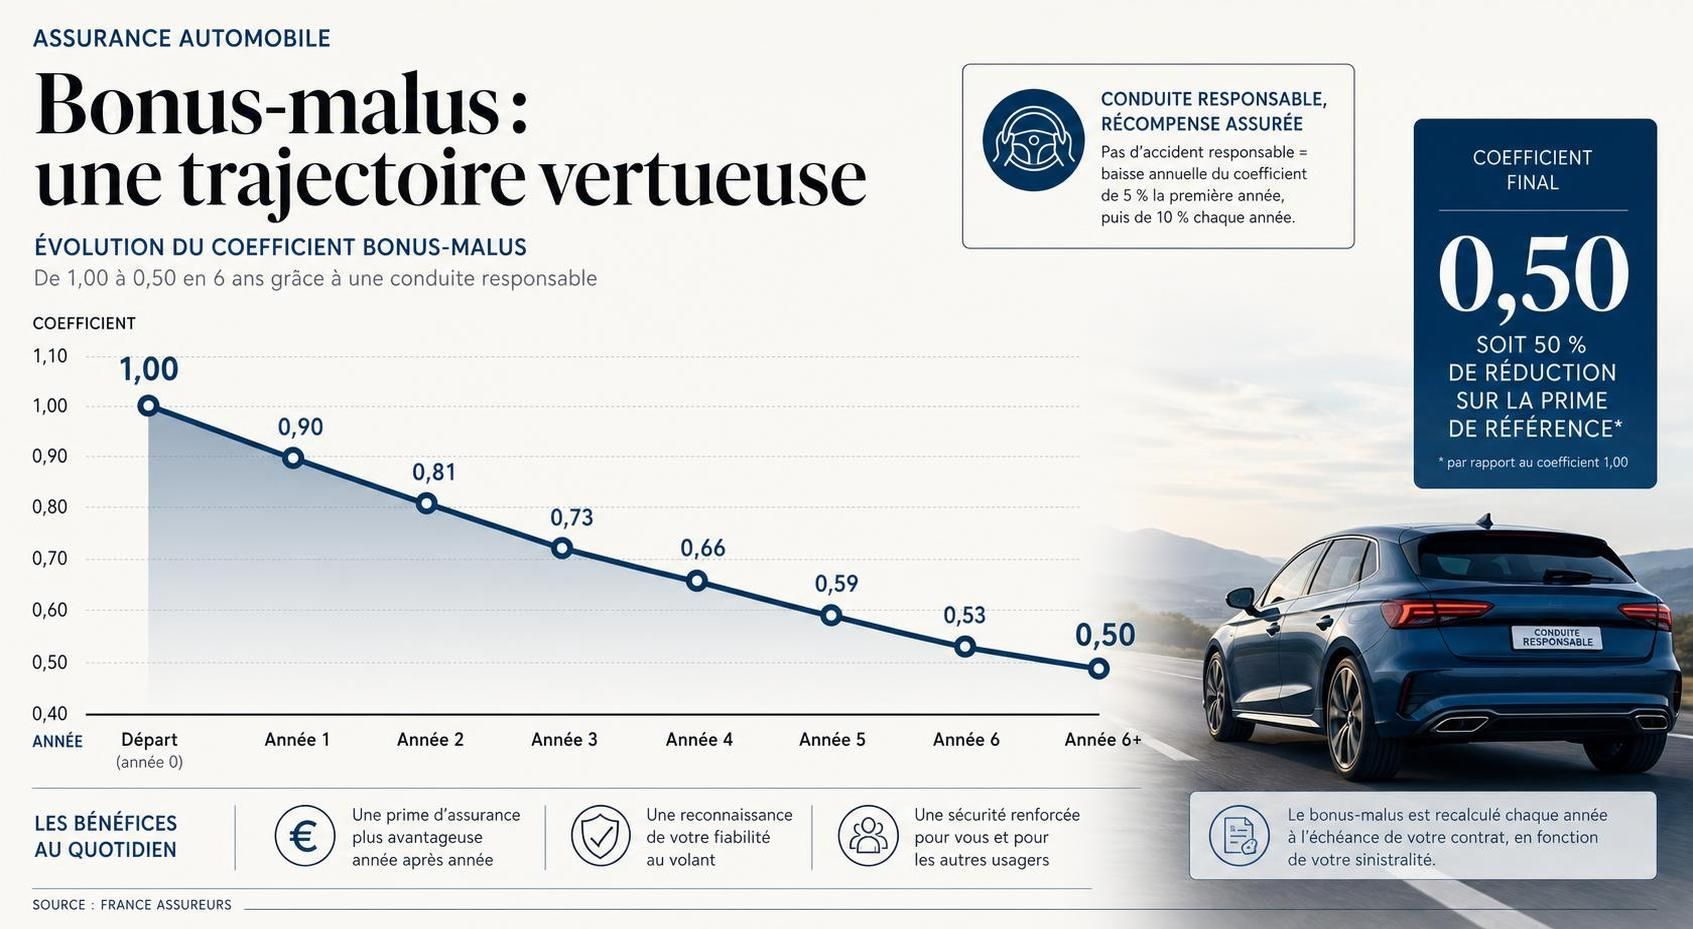
Une fois le coefficient revenu à 1,00, la question change de nature. Il ne s’agit plus d’effacer une majoration, mais de reconstruire un avantage tarifaire durable. C’est ici que le temps récupération bonus devient sensiblement plus long. Chaque année sans accident responsable fait baisser le coefficient de 5 %, jusqu’au plancher réglementaire de 0,50. Cette progression semble rapide au départ, mais elle exige en réalité une discipline prolongée.
En ordre de grandeur, il faut environ treize années sans sinistre responsable à partir d’un coefficient 1,00 pour atteindre le bonus 50. Cette durée peut surprendre. Deux années suffisent à faire disparaître le malus, mais plus d’une décennie est ensuite nécessaire pour atteindre la réduction maximale. Cette asymétrie n’est pas une incohérence. Elle traduit la différence entre un mécanisme correctif et une récompense de long terme.
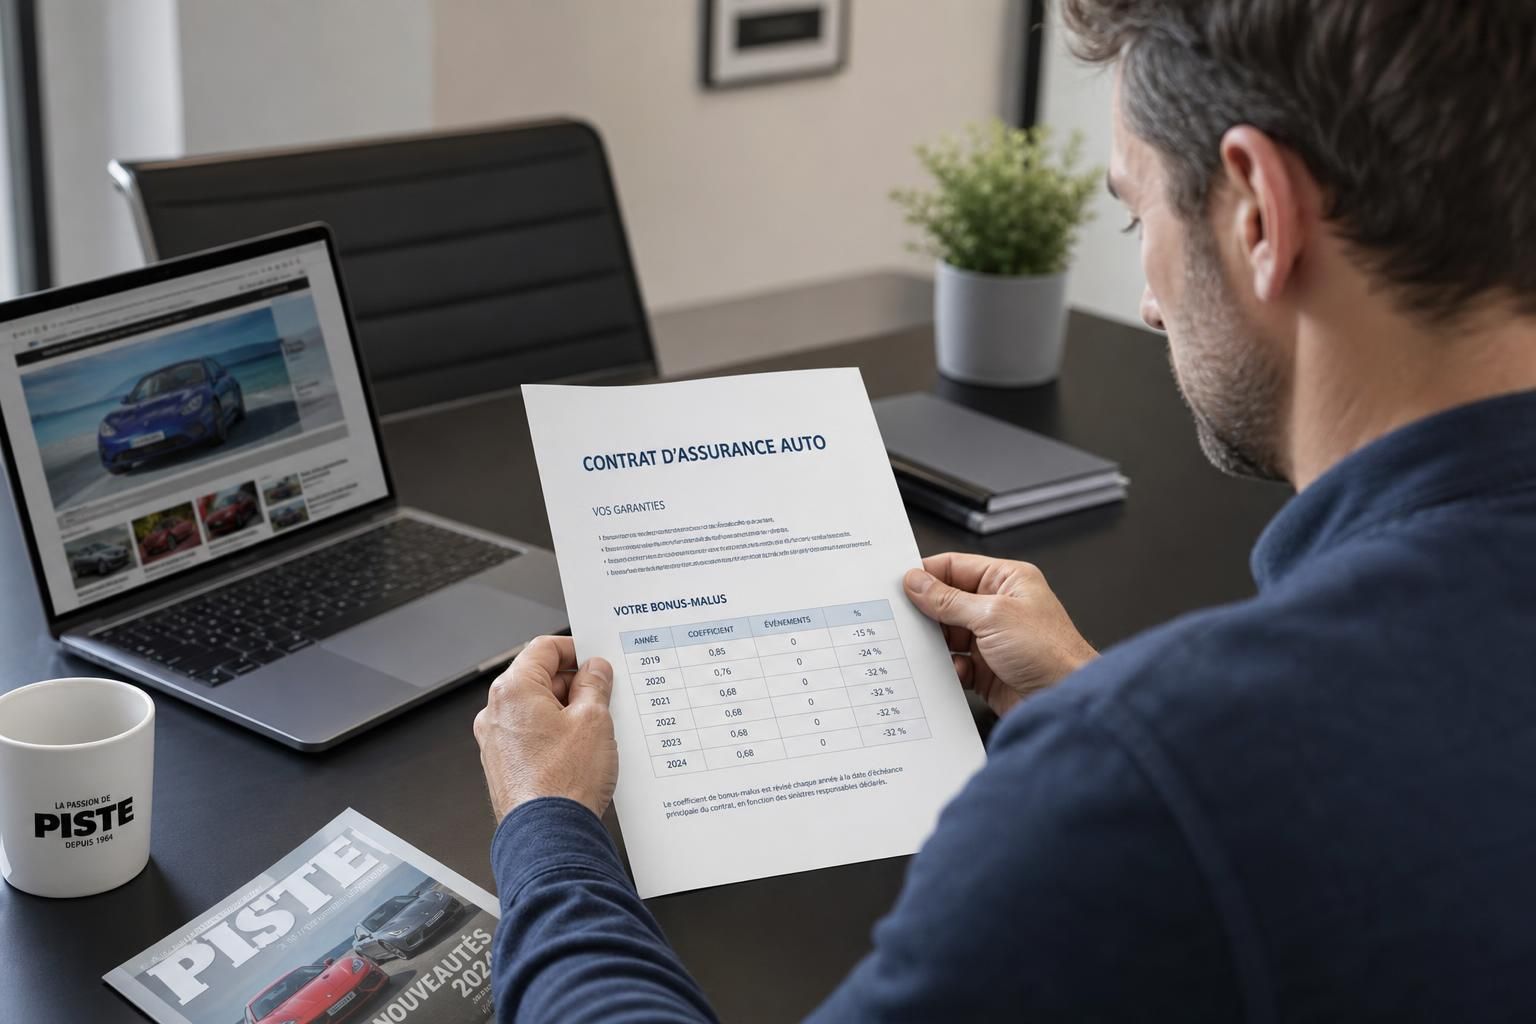
Pour un conducteur revenant d’une phase de malus, cette distinction est décisive. Supposons un automobiliste qui retrouve 1,00 après deux ans de conduite sans incident. Il ne bénéficie pas encore d’une baisse notable comparable à celle d’un profil très bonussé. Au bout de deux années supplémentaires sans accident, son coefficient s’établira autour de 0,90, soit une baisse modérée. À cinq années sans sinistre à partir de 1,00, il atteindra environ 0,76. À dix ans, il approchera 0,60. Le bonus maximal reste donc un objectif de patience.
| Coefficient estimatif | Effet sur la prime | Années sans sinistre à partir de 1,00 |
|---|---|---|
| 1,00 | Prime de référence | 0 |
| 0,90 | Environ 10 % de réduction | 2 ans |
| 0,76 | Environ 24 % de réduction | 5 ans |
| 0,60 | Environ 40 % de réduction | 10 ans |
| 0,50 | Réduction maximale de 50 % | 13 ans |
Ces valeurs sont arrondies, mais elles donnent une lecture opérationnelle. Elles montrent aussi pourquoi certains assurés ont le sentiment de “stagner”, alors même qu’ils n’ont plus d’accident depuis plusieurs années. Le progrès existe, mais il devient de moins en moins visible au quotidien, car il s’étale sur une longue période. La réduction prime assurance se construit par petites marches successives.
Le cas du conducteur secondaire mérite une attention particulière. Lorsqu’une personne est régulièrement déclarée sur le contrat d’un proche prudent, elle peut accumuler un historique favorable. Cette solution ne doit pas être utilisée artificiellement, mais lorsqu’elle correspond à la réalité d’usage du véhicule, elle constitue un moyen efficace d’éviter un démarrage à plein tarif lors de la souscription d’un futur contrat principal. Dans certaines configurations, deux années sur un contrat familial permettent d’aborder la première assurance personnelle avec un coefficient déjà abaissé.
Autre point souvent mal interprété : le bonus 50 dit “à vie”. Dans le langage commercial, cette expression recouvre parfois une protection contractuelle particulière. Juridiquement et techniquement, il faut rester prudent. Un bonus maximal n’annule pas par magie tout effet futur d’un accident. Certaines règles neutralisent le premier sinistre dans des conditions précises, et certaines compagnies proposent des garanties supplémentaires. Mais chaque contrat fixe ses limites, ses exclusions et ses conditions de conservation en cas de résiliation.
Au fond, reconstruire un bonus n’a rien d’un sprint administratif. C’est un processus de crédibilisation du profil de risque. Plus la période sans accident s’allonge, plus l’assureur considère le conducteur comme stable et moins la cotisation de référence pèse lourd. Dans cette logique, la meilleure optimisation reste une conduite régulière, préventive et peu exposée aux sinistres.
Changer d’assurance voiture : délais, relevé d’information et erreurs qui ralentissent la prise en compte du bonus
Beaucoup d’assurés pensent qu’un changement d’assurance voiture permettrait d’améliorer immédiatement leur situation tarifaire. Cette idée repose sur un malentendu. Le changement de compagnie n’efface ni le malus ni l’historique. Le nouvel assureur se fonde sur le relevé d’information, document de référence qui retrace notamment les sinistres des dernières années, la nature des responsabilités et le coefficient bonus malus applicable.
Le relevé d’information a une valeur quasi matricielle dans la relation entre compagnies. Il permet de transférer la situation réelle de l’assuré d’un contrat à l’autre. Ainsi, un conducteur résilié après plusieurs accidents n’est pas “remis à neuf” en signant ailleurs. Son passé suit le contrat suivant. Cette continuité est au cœur du fonctionnement du marché, car sans elle, il suffirait de changer d’assureur pour neutraliser toute pénalité malus, ce qui viderait le système de son sens actuariel.
En revanche, tout n’est pas instantané lors du transfert. Dans la pratique, la prise en compte du bonus ou du malus par le nouvel assureur peut être très rapide, parfois en quelques jours, ou prendre davantage de temps. Un délai de l’ordre de deux mois peut être observé selon les procédures internes de la compagnie. Il n’existe pas d’obligation généralisée imposant une synchronisation parfaite entre la fin de l’ancien contrat et l’intégration définitive du coefficient dans le nouveau. Cette latence administrative peut créer un décalage entre le tarif provisoire et la situation corrigée.
C’est ici qu’apparaît l’importance du contrôle documentaire. Un relevé mal édité, un sinistre mal codé, un conducteur secondaire omis ou une date d’échéance mal reprise peuvent retarder l’application exacte du coefficient attendu. L’assuré a donc intérêt à vérifier méthodiquement plusieurs éléments avant et après la souscription :
- le coefficient affiché au jour de l’édition du relevé ;
- la liste des conducteurs désignés sur le contrat ;
- le nombre de sinistres enregistrés et leur niveau de responsabilité ;
- la date de la dernière évolution du bonus-malus ;
- la cohérence entre le devis et les données du relevé transmis.
Un cas fréquent illustre cette vigilance. Un conducteur résilie après une année sans accident, persuadé d’avoir droit à une baisse immédiate. Or l’ancien contrat n’a pas encore atteint son échéance annuelle au moment du changement. Le nouvel assureur reprend alors le coefficient en vigueur au jour du relevé, sans intégrer encore la réduction attendue. Quelques semaines plus tard, la mise à jour peut intervenir, mais uniquement si les documents et le calendrier concordent. Ce n’est pas une anomalie tarifaire, c’est un effet de date.
Autre scénario : un assuré constate que sa prime n’a pas diminué malgré deux ans sans accident. Après vérification, il découvre qu’un sinistre ancien figure comme responsable alors qu’il relevait d’une responsabilité partagée, ou qu’un dossier clos tardivement a perturbé le recalcul. Dans ce type de situation, le relevé d’information devient la pièce maîtresse d’une demande de rectification. Plus la contestation est argumentée, plus la régularisation est rapide.
Le changement d’assureur peut donc rester pertinent, non pour effacer le passé, mais pour rechercher une tarification plus adaptée à profil constant. Les compagnies n’appliquent pas toutes la même politique de segmentation du risque. À malus auto égal, les écarts de prix peuvent être notables. La mobilité contractuelle conserve ainsi une utilité économique réelle, à condition de ne pas lui attribuer un pouvoir qu’elle n’a pas : celui de supprimer le coefficient hérité de l’historique.
Cette étape administrative conduit naturellement à une autre interrogation, plus concrète encore : comment continuer à s’assurer à un coût supportable pendant la période de reconstitution du bonus ?
Pour approfondir ce point, il faut observer le rôle des outils numériques en 2026. Les interfaces de souscription sont plus fluides qu’autrefois, mais l’automatisation n’empêche pas les anomalies de données. Le gain de temps dépend autant des algorithmes de traitement que de la qualité des pièces transmises par l’assuré.
Réduire le coût pendant la récupération du bonus assurance : stratégies concrètes sans perdre de vue le risque
La période de reconstitution du bonus est souvent la plus délicate financièrement. Tant que le coefficient reste défavorable, la prime demeure élevée. Pour un profil malussé, les montants mensuels peuvent devenir sensiblement supérieurs à ceux d’un conducteur standard. Cette réalité oblige à raisonner en ingénierie budgétaire autant qu’en droit des assurances : il faut contenir le coût sans fragiliser la couverture.
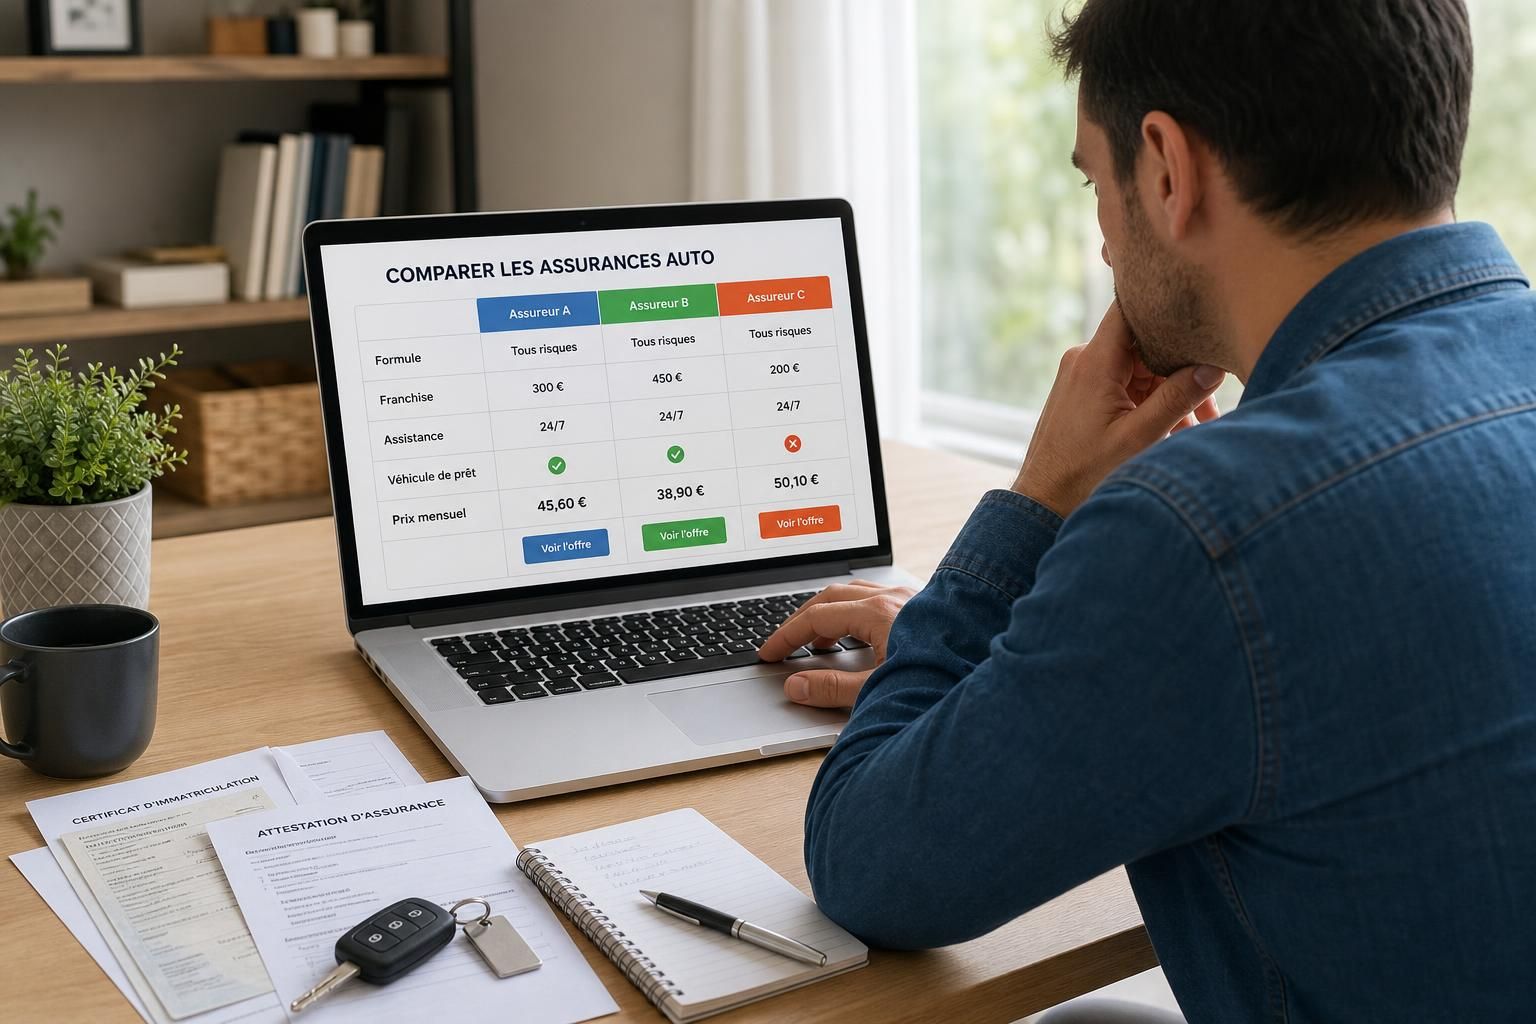
La première stratégie consiste à comparer avec méthode. Deux contrats affichant un même niveau de garanties principales peuvent présenter des écarts importants de tarification pour un même conducteur malussé. Ces variations s’expliquent par les modèles statistiques propres à chaque compagnie, par leur appétence au risque et par leur politique de portefeuille. Un assureur généraliste peut se montrer dissuasif là où un acteur spécialisé accepte plus facilement le dossier, avec une structure de prime différente.
La deuxième piste concerne le calibrage des garanties. Réduire les protections n’est pas toujours judicieux, mais un arbitrage rationnel peut être envisagé. Sur un véhicule ancien à faible valeur vénale, une formule tous risques très onéreuse devient parfois peu pertinente. À l’inverse, pour une automobile récente financée à crédit, une couverture trop minimale expose à un reste à charge potentiellement lourd. L’objectif n’est pas de payer moins à tout prix, mais de payer juste au regard du risque réel et de la valeur du bien assuré.
Le choix de la franchise a aussi un effet structurant. Une franchise plus élevée peut alléger la cotisation, à condition d’être compatible avec la capacité du foyer à absorber un sinistre futur. Cette décision exige une vision lucide. Baisser sa prime de quelques dizaines d’euros par mois pour se retrouver incapable d’assumer la franchise en cas d’accident n’a rien d’une optimisation. La bonne solution est celle qui équilibre charge mensuelle et résilience financière.
Le recours à un courtier spécialisé peut s’avérer utile pour les profils fortement pénalisés. Ces intermédiaires connaissent les compagnies les plus ouvertes aux dossiers complexes : antécédents de sinistres, résiliation par l’assureur, interruption d’assurance, ou usage professionnel du véhicule. Leur valeur ajoutée réside moins dans une promesse de miracle tarifaire que dans la capacité à orienter rapidement vers des contrats techniquement compatibles avec la situation réelle de l’assuré.
Il ne faut pas non plus négliger la prévention. Dans le domaine du bonus assurance, la mesure la plus rentable reste l’absence de nouvel accident. Stationnement sécurisé, pneumatiques correctement entretenus, adaptation de la vitesse aux conditions d’adhérence, anticipation des angles morts urbains : ces gestes n’ont rien de spectaculaire, mais ils réduisent concrètement la probabilité d’un nouveau sinistre responsable. Or un second accident pendant la phase de récupération rallonge la trajectoire tarifaire et peut faire basculer le dossier dans une zone beaucoup plus coûteuse.
Certains contrats proposent enfin des dispositifs de protection du bonus, parfois appelés bonus à vie ou bonus protégé. Il faut les lire avec une grande attention. Ces clauses sont souvent conditionnées à un historique très favorable, parfois après plusieurs années au bonus maximal. Elles peuvent préserver la situation après un premier accident, mais elles comportent des limites, notamment en cas de résiliation ou de changement d’assureur. Une protection commerciale n’a pas la même portée qu’une règle légale de réduction-majoration.
Dans les faits, la meilleure stratégie repose sur un triptyque clair : contrôler les documents, comparer les offres et éviter tout nouveau sinistre. Cette combinaison n’efface pas le temps nécessaire à la reconstruction, mais elle permet de traverser la période de majoration avec davantage de maîtrise et moins de dépenses inutiles.